
资产配置(Asset Allocation),就是决定自己的资金应该分配到哪些资产类别,以及各占多少比例。投资中最重要的决策,不是买哪只股票,而是先决定资产配置。
为什么要学习资产配置
很多人开始投资时都会问:我应该买什么?其实更重要的问题是: 我的钱应该如何分配?
例如,同样都投资沪深 300 ETF,方案 A:股票 80%、债券 20% 和 方案 B:股票 30%、债券 70%,虽然买的是同一个产品,但整个投资组合的风险和预期收益已经完全不同。
因此,资产配置决定的是整个投资组合的风险收益特征;而选择具体产品,只是在既定资产配置下的实现方式。
世界上的资产有哪些
投资中经常会提到一个词:投资标的(Asset)。它指的是投资的对象,例如一只股票、一张国债、一套房产、一块黄金。
虽然投资产品看起来五花八门,但绝大多数都可以归纳到四大类资产。
固收类(Fixed Income)
本质:把钱借给别人赚利息。
典型代表:
- 银行存款
- 国债
- 企业债
- 同业存单
- 货币基金
- 债券基金
- 大部分银行理财
特点:收益主要来自利息;波动通常较小;更重要的作用是稳定组合,而不是追求高收益。
需要注意的是,“固定收益”并不意味着稳赚不赔。企业债可能违约,债券价格会波动,债券基金也可能出现亏损。“固定”更多指的是收益主要来自利息,而不是资产价格上涨。
股票类(Equity)
本质:购买企业的一部分所有权。
典型代表:
- A 股、港股、美股上市公司的股票;
- 股票指数基金;
- 股票 ETF,例如:
- 沪深 300 ETF
- 标普 500 ETF
- 纳斯达克 100 ETF
特点:波动较大;长期收益潜力最高;收益主要来自企业价值的长期增长,并最终反映在股价上。
因此,在资产配置里,经常会说:**股票负责增长(Growth)。**对于普通投资者来说,与其频繁挑选个股,使用低费率、广泛分散的指数基金长期参与市场,已经成为越来越主流的投资方式。
实物类(Real Assets)
这一类资产具有真实的物理价值。例如:
- 房地产
- 黄金
- 白银
- 原油
- 大宗商品
- 艺术品
- 收藏品
黄金虽然经常被单独讨论,但本质上仍属于实物资产。
相比股票和债券,这类资产通常具有一定的抗通胀能力,与股票不同的风险收益特征,部分资产流动性相对较差。
新兴资产(Alternative Assets)
目前比较典型的是:
- 比特币
- Ethereum
- 其他数字资产
特点:波动极大;不确定性高;风险较高。
因此,大多数资产配置理论都不会把它们作为核心资产,而是作为小比例配置的补充。
上述四大类投资标的还可以往下细分子类,每一个子类中又有更加具体的投资标的。这样就可以组成一个从大类到小类排列的投资标的金字塔:
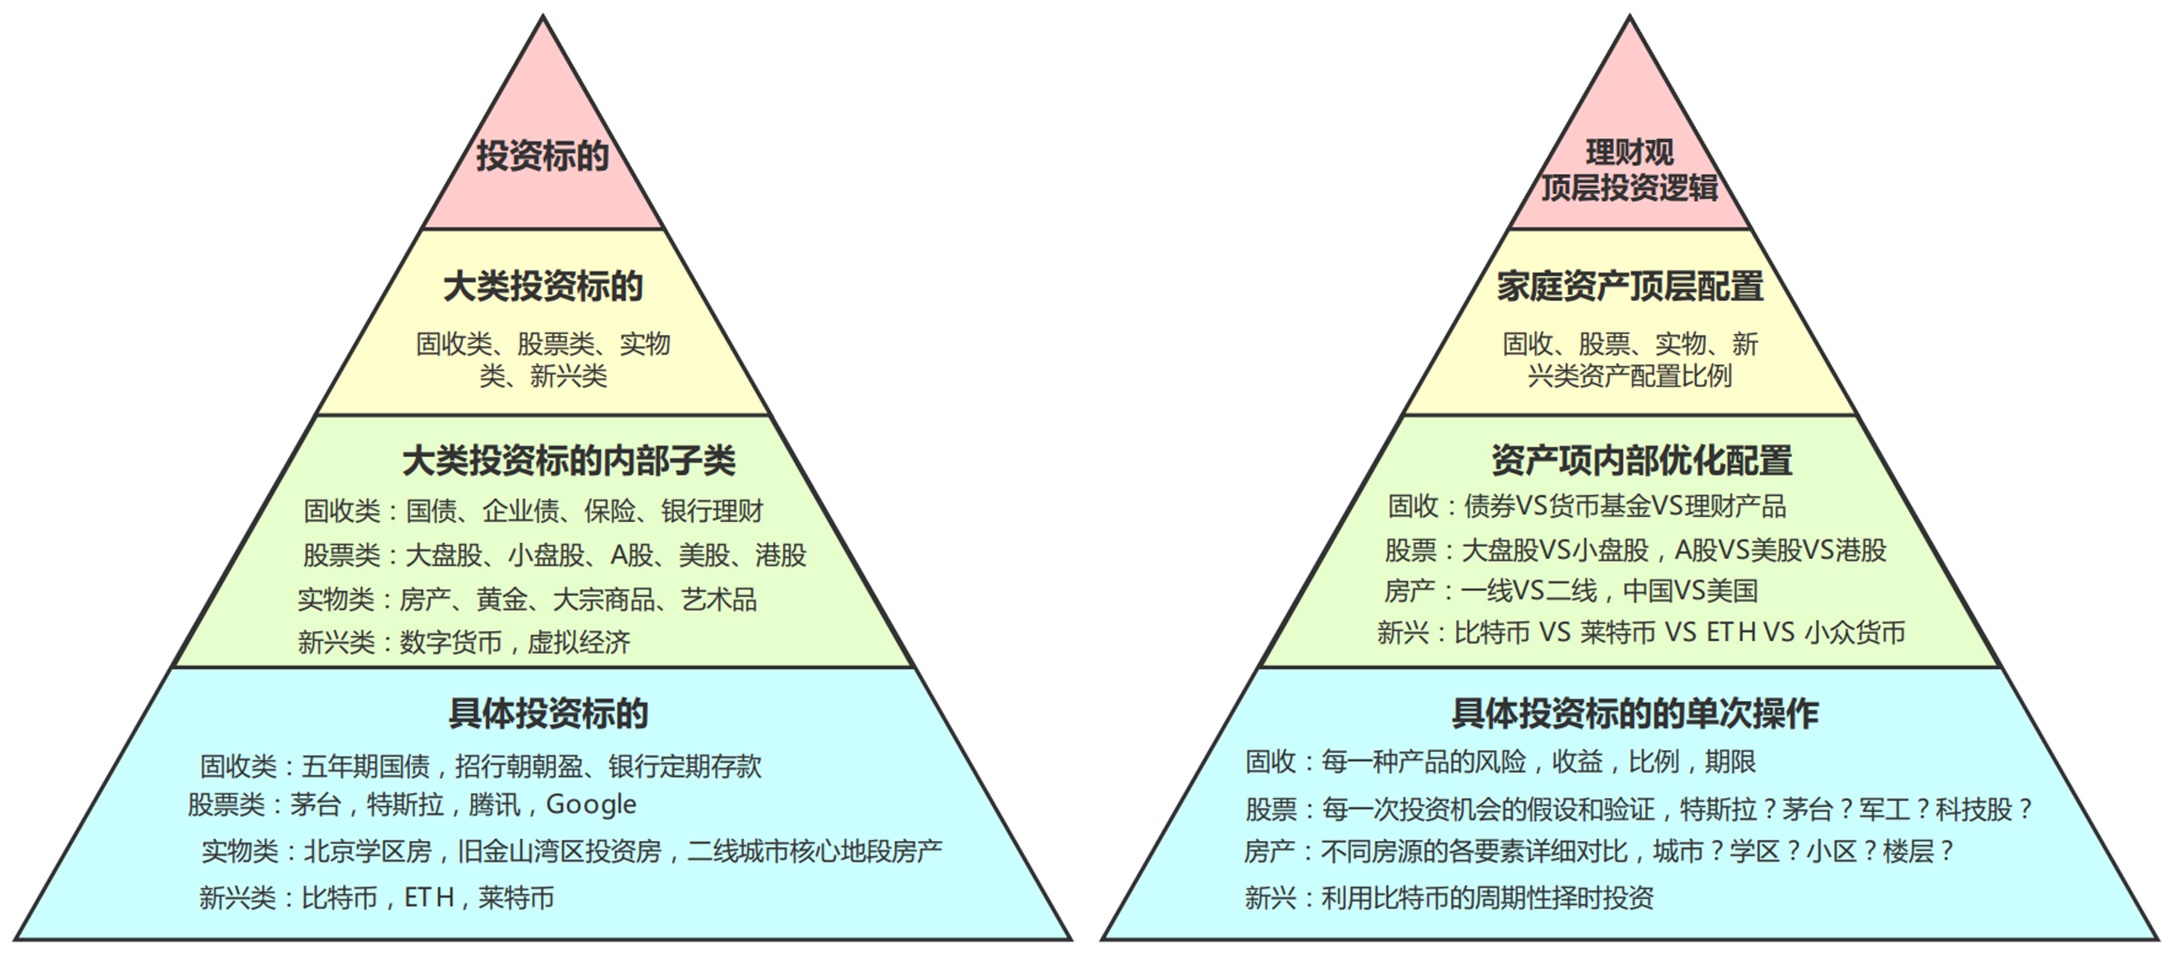
右半部分的投资理财金字塔,是与左半部分中各层级投资标的对应的投资方法。
在对个人资产进行配置时,最好遵循这种这种自顶向下的投资方法:
- 在自己的理财观(顶层投资逻辑)的指导下,先做资产的顶层配置,确定上述四大类投资标的的配置比例。
- 根据对每类资产的了解程度,做资产项内部的进一步优化。
- 落实到每一次具体的投资操作上。
为什么要做资产配置
原因很简单:没有任何一种资产能够一直表现最好。不同资产,在不同经济环境下通常会有不同表现。
| 经济环境 | 通常表现较好的资产 |
|---|---|
| 经济增长 | 股票 |
| 经济衰退 | 国债 |
| 通货膨胀 | 黄金、部分实物资产 |
| 高利率 | 现金、货币基金、短债 |
因此,资产配置并不是为了预测未来,而是为了让不同资产在不同环境下各自发挥作用。这也是一句经典投资原则背后的真正含义:不要把鸡蛋放在同一个篮子里。
资产配置的目标不是让所有资产同时赚钱,而是降低整个投资组合的波动,让财富能够更加稳定地长期增长。
经典案例:永久组合(Permanent Portfolio)
资产配置领域最经典的组合之一,就是 Harry Browne 在 1973 年提出的永久组合。它只有四种资产:25% 股票、25% 长期国债、25% 黄金、25% 现金(货币基金)。
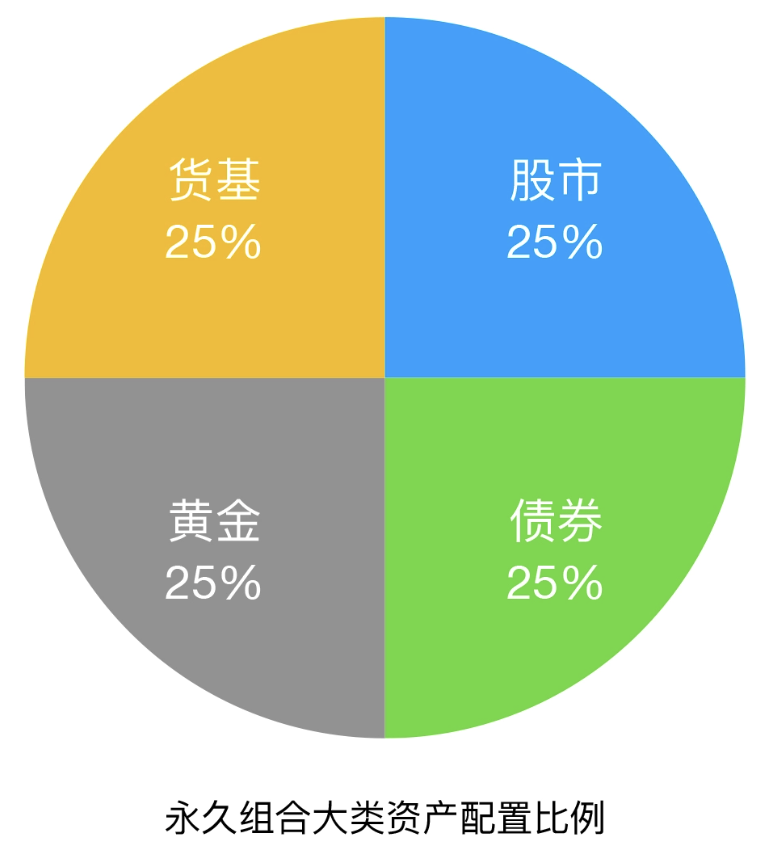
为什么不是四大类资产各占 25%?原因在于,永久组合关注的是不同资产在投资组合中承担的职责,而不是资产类别是否平均。
| 资产 | 主要作用 |
|---|---|
| 股票 | 长期增长(Growth) |
| 长期国债 | 应对经济衰退 |
| 黄金 | 应对通货膨胀 |
| 现金 | 保持流动性、降低波动 |
可以看到,固收类实际上被拆成了两部分:长期国债负责经济衰退时期;现金负责流动性和应急。虽然都属于固收资产,但承担的是不同角色。
永久组合之所以经典,并不是因为它创造了最高收益,而是因为它在不同市场环境下都表现出了较好的稳定性。
2002~2020 年期间,永久组合在中国和美国市场的历史年化收益约为 6.8%,同时最大回撤分别约为 27.2% 和 15.9%,明显低于股票市场。这说明,合理的资产配置能够在一定程度上平滑波动,在追求收益的同时兼顾风险。
不过,这些数字来自特定时期的历史回测,并不代表未来仍会取得相同的收益。永久组合真正值得学习的,不是”年化 6.8%“这个数字,而是它背后的资产配置思想:通过配置不同风险收益特征的资产,而不是押注单一资产,实现长期、稳定的财富增长。
另外,永久组合诞生较早,因此没有包含今天的数字资产等新兴投资标的。放到现在,很多投资者会将数字资产作为 卫星仓(Satellite) 配置,而不是投资组合的核心部分。
永久组合追求的是长期稳定,而不是最高收益。但年轻、收入稳定、投资期限较长的投资者,通常可以适当提高股票比例,以换取更高的长期收益预期。
资产配置没有固定公式,每个人都应该根据自己的风险承受能力、现金流状况和投资目标,建立适合自己的投资组合。
资产配置不是一次性的
资产配置并不是配置完成就结束了。随着市场涨跌,各类资产的占比会不断发生变化,原本设定好的资产配置也会逐渐偏离。
例如,最初的配置为股票 50%、债券 50%。一年后,由于股票上涨,组合变成股票 70%、债券 30%。虽然什么都没做,但整个投资组合承担的风险已经高于最初的设定。
这时,就需要卖出一部分股票、买入一部分债券,使组合重新回到原来的配置比例。这个过程称为资产再平衡(Rebalancing)。资产再平衡的目的不是预测市场,也不是追涨杀跌,而是让投资组合始终保持与自己的风险承受能力相匹配。