
为什么要了解经典投资组合
上一篇介绍了资产配置的核心思想:投资最重要的决策,不是买什么,而是如何分配资产。
那么,一个新的问题自然出现了:**资产到底应该怎么配?有没有一种放之四海而皆准的比例?**答案是:没有。每个人的年龄、收入、风险承受能力和投资目标都不同,因此适合的资产配置也不同。
经典投资组合并不是一套可以照搬的”公式”,而是几种经过长期实践验证的资产配置思想:
- 股债组合:在股票的增长与债券的稳定之间取得平衡;
- 风险平价:追求风险均衡,而不是简单地平均分配资金;
- 永久组合:让不同资产共同应对不同的经济环境;
- 耶鲁模式:增加不同的收益来源,实现更加多元化的资产配置。
因此,我们需要关注的不是哪个组合最好,而是 每一种组合解决了什么问题,以及它背后的思想是什么。
股债组合:现代资产配置的起点
股债组合(Stock-Bond Portfolio)是最经典、也是最容易实践的资产配置方案。它的核心思想很简单:股票负责长期增长,债券负责降低波动。
股票具有较高的长期收益潜力,但价格波动通常也更大;债券的长期收益预期相对较低,但整体波动通常小于股票。因此,把两者组合起来,可以在收益和风险之间进行取舍。
从长期来看,一般可以理解为:
- 股票比例越高 → 收益潜力越高 → 波动和回撤通常也越大。
- 债券比例越高 → 收益潜力越低 → 组合通常更加稳定。
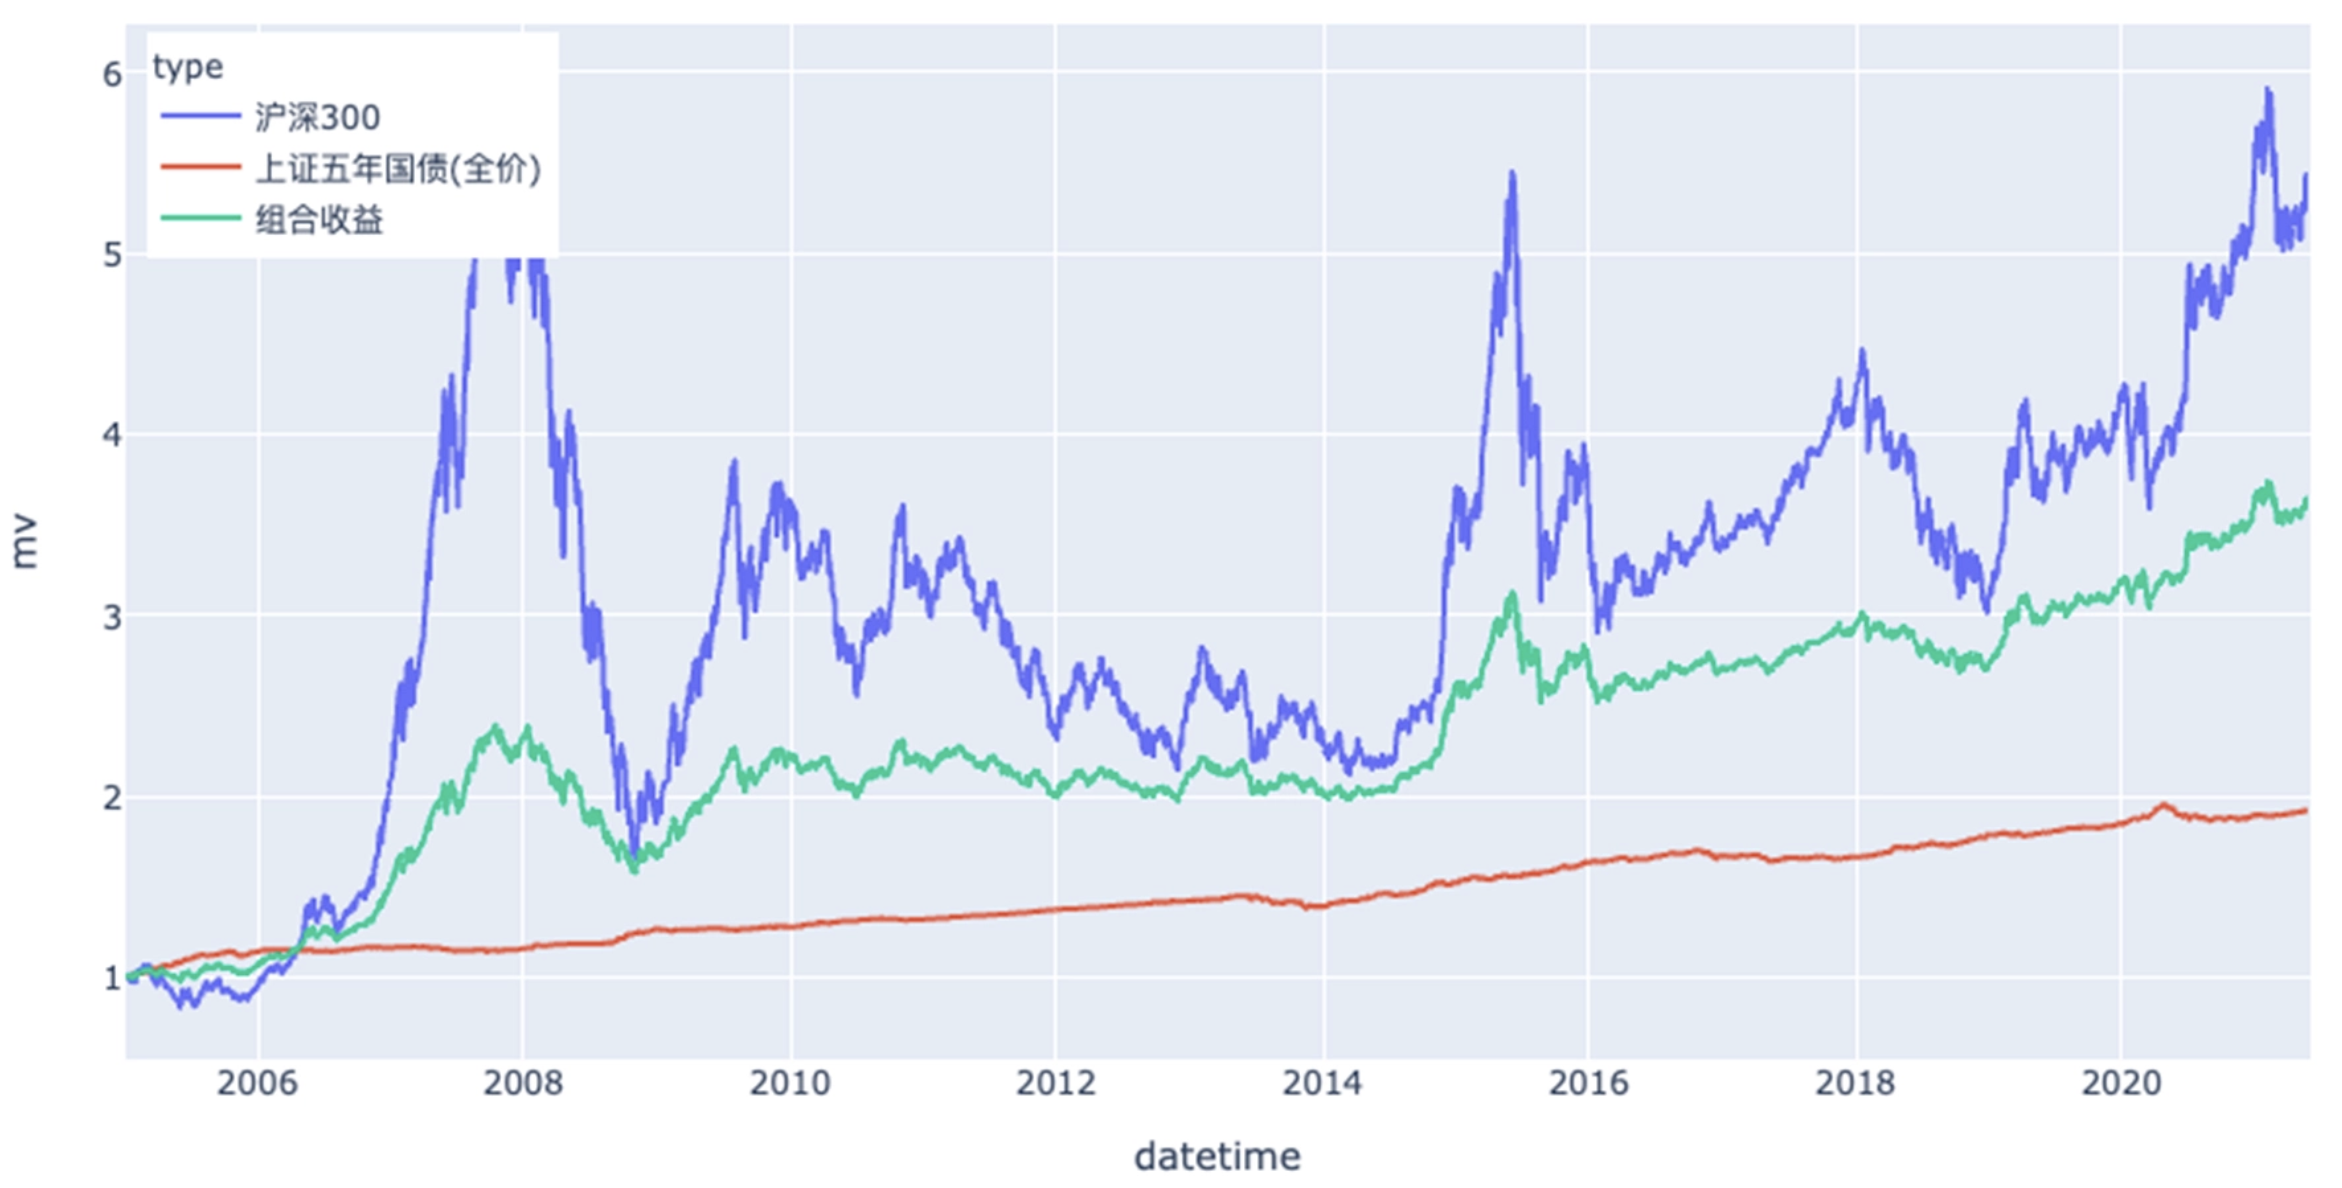
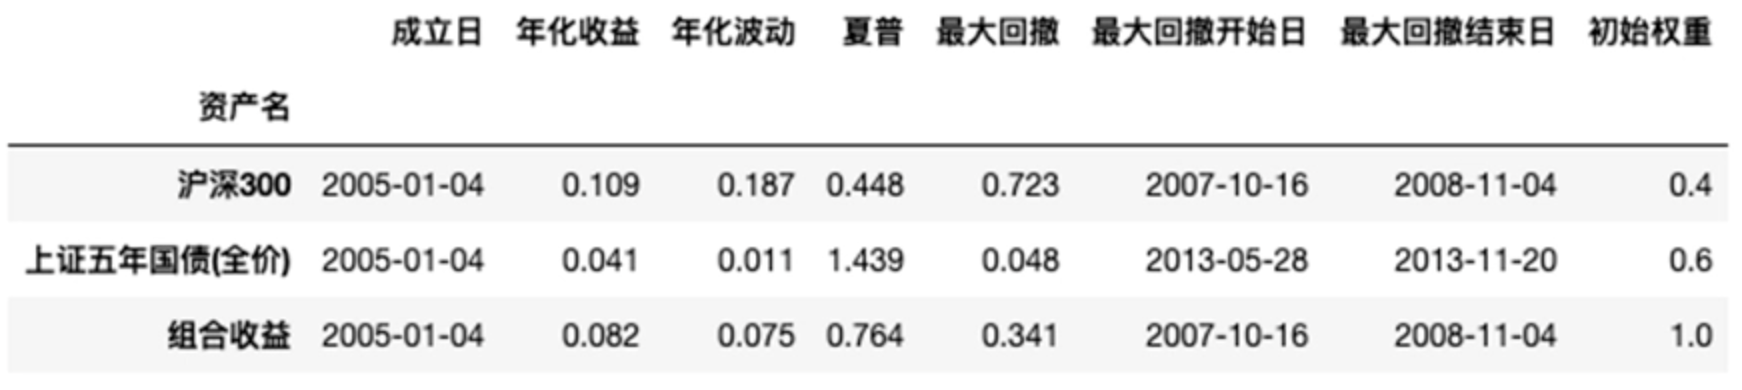
最经典的例子是 60/40 组合,也就是 60% 股票 + 40% 债券。除此之外,还有 80/20、70/30、40/60 等各种不同的比例。但这些数字都不是固定公式,只是针对不同风险偏好的配置方案。真正需要考虑的问题是:为了获得更高的长期收益,我愿意承受多大的波动?
年轻、收入稳定、投资期限较长的人,通常更有能力承受股票市场的短期波动;而投资期限较短,或者更加重视资产稳定性的人,则可能提高债券等低波动资产的比例。
不过,债券也不是股票的“保险”。在某些通胀和利率环境下,股票和债券完全可能同时下跌。因此,更准确地说,债券的作用是降低组合长期的整体风险和波动,而不是保证股票下跌时债券一定上涨。
所以,股债组合真正值得学习的不是 60/40 这个数字,而是:用高收益、高波动的资产追求增长,再用相对低波动的资产控制整体风险。
风险平价:资金平均,不等于风险平均
股债组合继续往下思考,就会发现一个问题:资金比例看起来很均衡,风险真的均衡吗?
假设股票和债券各投资 50%。
股票 50%
债券 50%
表面上看,两类资产各占一半,非常平均。但假设股票的波动率为 20%,债券的波动率只有 5%:
股票:20%
债券: 5%那么,即使两者投入了相同的钱,股票对整个投资组合风险的影响也会明显更大。换句话说:资金平均,并不代表风险平均。
风险平价(Risk Parity)就是从这里出发的。它不再单纯考虑每种资产应该投入多少钱,而是进一步考虑:每种资产为整个投资组合贡献了多少风险?
风险越高的资产可以少配置一些,风险越低的资产可以多配置一些,从而避免整个投资组合的风险过度集中在某一种资产上。这就是“风险平价”这个名字的含义:追求的是风险贡献的均衡,而不是资金比例的均衡。
风险平价是怎么实现的?
一种最简单的思路,是根据资产的波动率调整配置比例。例如:
- 股票波动大 → 权重降低;
- 债券波动小 → 权重提高。
有些简化方法会使用“波动率的倒数”来确定权重。但需要注意,这只是风险平价的一种简化实现。真正计算风险贡献时,不能只看每种资产自身的波动率,还要看资产之间的相关性。例如,两种资产单独看波动都很大,但如果经常反向波动,一种下跌时另一种上涨,组合之后反而能够降低整体波动。
因此,投资组合的风险不仅取决于“每种资产有多危险”,还取决于“这些资产是不是一起危险”。
对于普通投资者来说,并不一定需要真的去计算这些复杂的风险贡献。更值得记住的是:**资产配置不仅要看钱投到了哪里,还要看风险集中在哪里。**100 元股票 + 100 元债券,并不意味着承担了一样多的风险。**资金可以平均,风险未必平均。**这就是风险平价给资产配置带来的一个重要视角。
永久组合:应对不同的经济环境
如果说股债组合考虑的是收益和风险如何平衡,风险平价进一步考虑的是风险如何分配,那么永久组合(Permanent Portfolio)关注的是另一个问题:
如果我们根本不知道未来会发生什么,应该怎么办?
Harry Browne 在 20 世纪 70 年代提出了永久组合。
经典永久组合的配置非常简单:
25% 股票 + 25% 长期国债 + 25% 黄金 + 25% 现金。
乍一看,这个组合似乎有些奇怪。
为什么只有 25% 股票?为什么要长期持有黄金?为什么还要留 25% 现金?
原因在于,永久组合并不是单纯根据“哪种资产收益最高”来配置,而是试图让不同资产应对不同的经济环境。
| 资产 | 主要作用 |
|---|---|
| 股票 | 经济增长时期获得收益 |
| 长期国债 | 在经济衰退、通缩和利率下降等环境中发挥作用 |
| 黄金 | 应对高通胀和货币风险 |
| 现金 | 提供流动性,并在紧缩、高利率等环境下保持稳定 |
永久组合背后的假设非常简单:
没有人能够长期准确预测未来的经济环境。
既然不知道未来究竟是繁荣、衰退、通胀还是紧缩,与其提前押注某一种情况,不如让不同资产分别为不同的未来做好准备。
因此,永久组合并不追求最高收益。
它更加重视的是:
在不同经济环境下都具有一定的生存能力。
这也是为什么它会长期持有一些在特定时期看起来“拖后腿”的资产。
牛市的时候,现金和黄金可能显得多余;但如果为了追逐当下表现最好的资产,把这些“没用”的资产全部卖掉,实际上也就破坏了永久组合原本的设计。
25% × 4 是重点吗?
并不是。
25%、25%、25%、25% 是 Harry Browne 给出的经典实现方式,但永久组合真正值得学习的不是这个比例,而是:
不要让整个投资组合依赖某一种经济环境。
另外,永久组合诞生于数字资产出现之前,因此经典版本自然没有 Bitcoin、Ethereum 等新兴资产。
今天确实有人会把数字资产放入投资组合,但它们的波动、风险来源和历史长度都与股票、债券、黄金不同。如果配置,通常更适合把它们理解为独立的高风险资产,而不是因为“时代变了”就直接替换永久组合中的某一部分。
因此,永久组合真正值得记住的是:
不要预测未来,而是为不同的未来做好准备。
耶鲁模式:让收益来源更加多元
前面的组合主要围绕股票、债券、黄金和现金等公开市场资产展开。
耶鲁模式(Yale Endowment Model)则把资产配置进一步扩展到了更广泛的领域。
这一模式最著名的实践者,是耶鲁大学捐赠基金前首席投资官 David Swensen。
传统投资组合通常把大量资金放在股票和债券上,而耶鲁基金则长期配置了更多另类资产,例如:
- 私募股权(Private Equity,PE);
- 风险投资(Venture Capital,VC);
- 房地产等实物资产;
- 绝对收益策略等。
它背后的一个重要思想是:
不要让投资组合的收益只来自少数几类资产。
如果整个投资组合只有股票,那么无论买了多少只股票,最终仍然高度依赖股票市场。
如果进一步加入债券、房地产以及其他具有不同风险收益特征的资产,投资组合的收益来源就会更加多元。
这可以理解为:
收益来源的多元化(Diversification of Return Drivers)。
普通投资者能复制耶鲁模式吗?
很难。
这是理解耶鲁模式时非常重要的一点。
耶鲁大学拥有普通投资者很难复制的条件:
- 专业的投资团队;
- 极长的投资期限;
- 获取优秀私募基金和基金管理人的能力;
- 承担长期缺乏流动性的能力;
- 对投资项目进行深入研究和筛选的能力。
因此,不能简单地得出:
“耶鲁基金配置了很多 PE、VC,所以普通投资者也应该大量投资另类资产。”
对于普通投资者来说,真正值得借鉴的是它背后的多元化思想。
例如,如果原来的投资组合只有 A 股,可以逐渐了解:
- 全球股票;
- 不同类型和期限的债券;
- 黄金;
- REITs;
- 其他自己能够理解的资产。
重点不是追求:
资产种类越多越好。
因为如果几种资产背后的风险来源高度相似,增加数量并不会带来真正的分散。
真正需要的是:
让投资组合拥有不同的风险和收益来源。
所以,普通投资者不需要复制“耶鲁的资产”,但可以学习“耶鲁的思想”。
如何评价一个投资组合?
介绍完这些经典组合之后,还有一个很重要的问题:
我们应该如何判断一个投资组合表现得好不好?
最直观的指标当然是收益率。
但只看收益率是不够的。
假设有两个组合:
组合 A:年化收益 8%,最大跌幅 10%
组合 B:年化收益 8%,最大跌幅 40%
虽然最终年化收益一样,但两种投资体验显然完全不同。
因此,评价投资组合时,至少要同时考虑收益和风险。
年化收益率
年化收益率(Annualized Return)可以简单理解为:
把一段时间的投资收益折算成每年的复合增长速度。
例如,一笔投资 10 年后从 10 万元增长到 20 万元,并不是简单地说“平均每年赚 10%”,因为投资收益还存在复利。
年化收益率能够把不同投资期限的收益转换成比较统一的尺度。
它回答的问题是:
这笔投资长期赚钱的速度有多快?
波动率
波动率(Volatility)衡量的是:
投资收益上下波动的程度。
如果一个资产每天的价格变化都很小,它的波动率通常比较低;如果价格经常大涨大跌,波动率就比较高。
在投资组合理论中,波动率经常被作为“风险”的一种衡量方式。
但需要注意:
波动率并不等于全部风险。
例如,一个资产价格长期非常稳定,最后突然发生永久性损失,仅仅看之前的波动率可能无法反映这种风险。
所以,波动率是重要指标,但不能单独使用。
最大回撤
最大回撤(Maximum Drawdown)衡量的是:
历史上从一个高点到之后最低点,最多跌了多少。
例如:
100 元 → 120 元 → 90 元 → 130 元从 120 元跌到 90 元:
(90 - 120) / 120 = -25%那么这一段的回撤就是 25%。
如果这是整个统计期间最严重的一次下跌,那么最大回撤就是 25%。
最大回撤非常重要,因为它比单纯的波动率更加直观地回答了一个问题:
如果我真的持有这个组合,历史上最难熬的时候可能是什么样?
而且亏损和回本并不是对称的。
例如:
跌 50%,之后需要上涨 100%,才能回到原来的位置。
所以,收益率相同的两个组合,如果最大回撤差异很大,实际持有体验也可能完全不同。
夏普比率
夏普比率(Sharpe Ratio)试图把收益和风险放到同一个指标里衡量。
它的基本思想是:
为了获得这些额外收益,我承担了多少波动风险?
简单表示为:
夏普比率
=
(投资组合收益率 - 无风险收益率)
÷
投资组合波动率
例如两个组合的收益差不多,但其中一个波动明显更小,那么它通常会拥有更高的夏普比率。
因此,夏普比率衡量的不是:
谁赚得最多?
而更接近于:
每承担一单位波动风险,获得了多少超额收益?
不过,夏普比率同样不是万能指标。
它把波动率当作风险,但现实中的风险远不只有价格波动;对于存在极端亏损、流动性不足或者收益分布很不规则的资产,单看夏普比率可能会产生误导。
因此,评价一个投资组合时,不能只看某一个数字。
更合理的方式是把几个指标结合起来:
| 指标 | 回答的问题 |
|---|---|
| 年化收益率 | 长期赚了多少? |
| 波动率 | 平时波动有多大? |
| 最大回撤 | 最惨的时候跌了多少? |
| 夏普比率 | 承担这些波动是否换来了足够的超额收益? |
最后还需要记住一点:
这些指标描述的是过去,而不是未来。
历史回测可以帮助我们理解一个投资组合在不同市场环境下的表现,但不能保证未来仍然获得相同的收益和风险特征。
四种经典组合的共同点
回过头来看,这四种经典资产配置思路,其实是在逐渐回答四个不同的问题:
| 组合 | 关注的问题 | 核心思想 |
|---|---|---|
| 股债组合 | 钱怎么分? | 在收益与风险之间进行取舍 |
| 风险平价 | 风险怎么分? | 避免风险集中在少数资产 |
| 永久组合 | 未来无法预测怎么办? | 用不同资产应对不同经济环境 |
| 耶鲁模式 | 收益从哪里来? | 增加不同的风险和收益来源 |
它们并不是四套互相竞争的“标准答案”,也不存在一个适用于所有人的固定比例。
真正值得学习的是它们背后的思考方式:
股债组合让我开始考虑收益与风险的平衡。
风险平价让我意识到,资金分散并不意味着风险分散。
永久组合让我意识到,不应该让投资组合依赖对未来经济环境的预测。
耶鲁模式让我意识到,真正的分散还应该来自不同的收益来源。
因此,学习经典投资组合的目的,并不是找到一个“最优组合”然后直接照搬。
而是逐渐学会回答两个更重要的问题:
我的钱正在承担什么风险?
我的收益又依赖什么而产生?
当这两个问题越来越清楚时,才真正开始理解资产配置。