
为什么要了解经典投资组合
上一篇介绍了资产配置的核心思想:投资最重要的决策,不是买什么,而是如何分配资产。
那么,一个新的问题自然出现了:**资产到底应该怎么配?有没有一种放之四海而皆准的比例?**答案是:没有。每个人的年龄、收入、风险承受能力和投资目标都不同,因此适合的资产配置也不同。
经典投资组合并不是一套可以照搬的”公式”,而是几种经过长期实践验证的资产配置思想:
- 股债组合:股票负责增长,债券负责稳定;
- 永久组合:不同资产共同应对不同经济环境;
- 风险平价:追求的是风险均衡,而不是资金均分;
- 耶鲁模式:尽可能增加收益来源,实现资产多元化。
因此,我们需要关注的不是哪个组合最好,而是了解 每一种组合解决了什么问题,以及适合什么样的人。
股债组合:现代资产配置的起点
股债组合(Stock-Bond Portfolio)是最经典、也是最容易实践的资产配置方案。
它的核心思想只有一句话:股票负责长期增长,债券负责降低波动。
股票具有更高的长期收益潜力,但价格波动较大;债券收益相对稳定,当股票市场表现不佳时,通常能够起到一定的缓冲作用。因此,把两者组合在一起,可以在收益和风险之间取得更好的平衡。
从长期来看,股票比例越高,组合的收益预期通常越高,但波动也会越大;债券比例越高,组合会更加稳定,但长期收益预期也会相应降低。
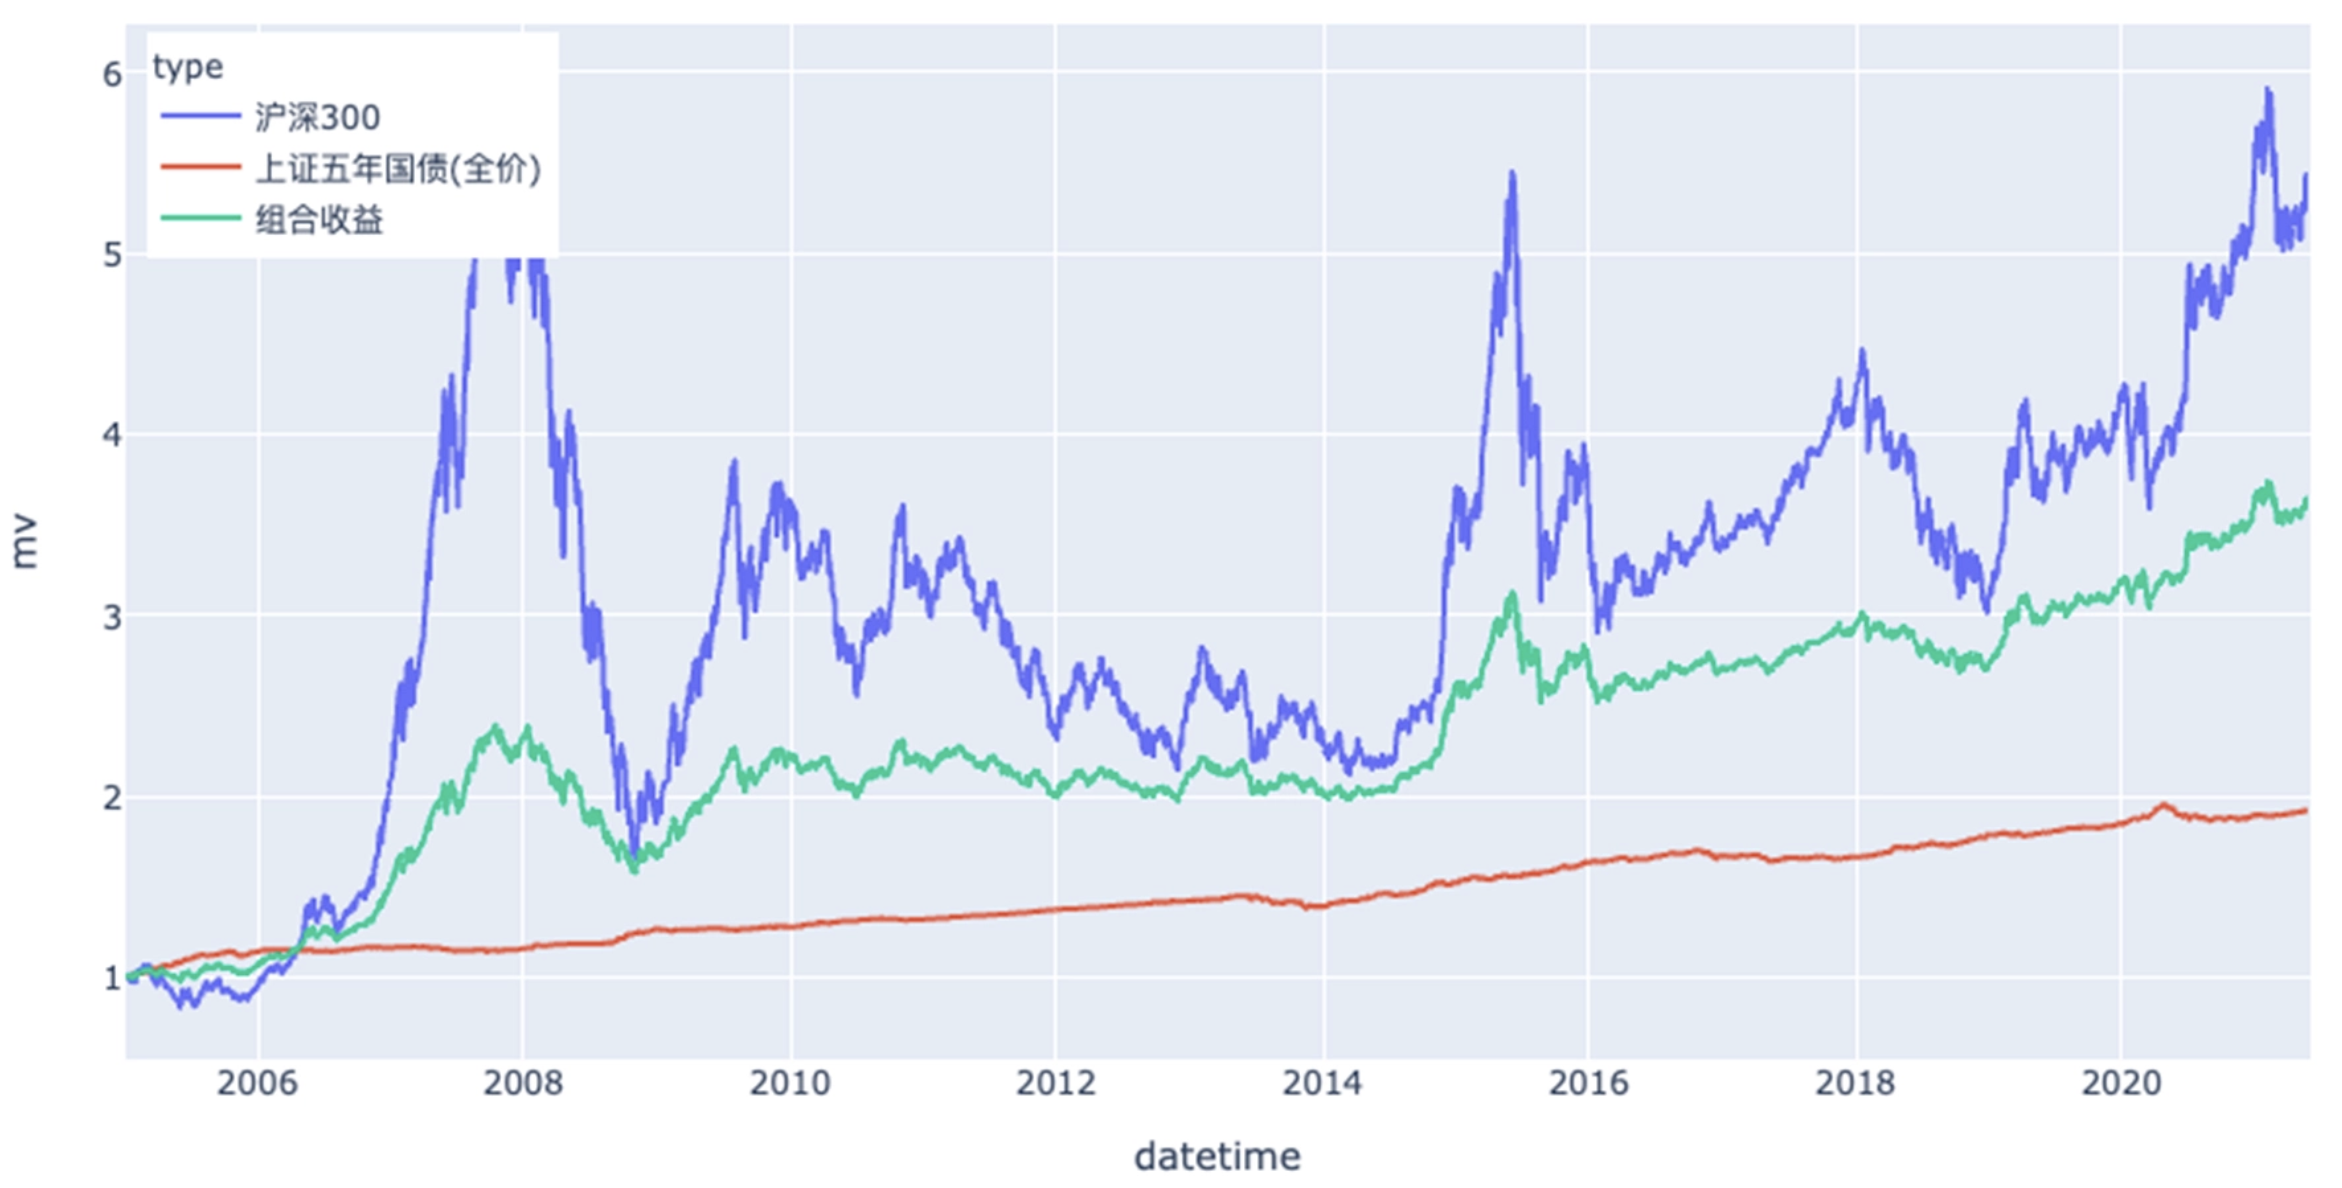
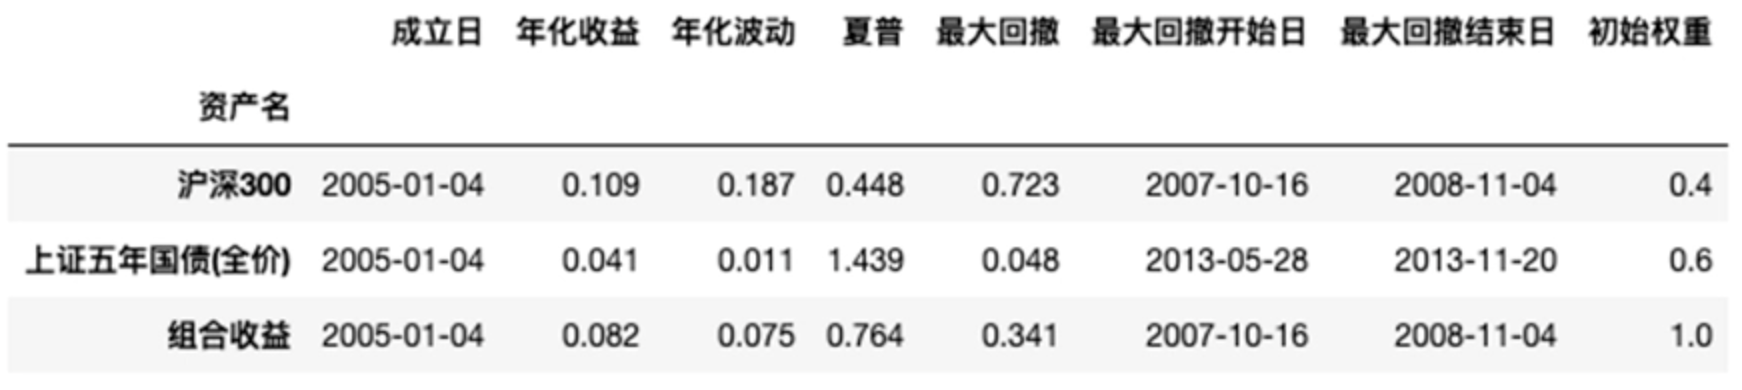
很多人会听到 60/40、80/20、90/10 等不同的股债比例,但这些数字都不是固定公式,而是针对不同风险偏好的配置方案。真正值得学习的,不是某一个比例,而是股债组合背后的思想:股票负责创造财富,债券负责守住财富。
之后,再根据自己的年龄、风险承受能力、现金流和投资目标,在两者之间找到适合自己的平衡点。
永久组合:应对不同的经济环境
如果说股债组合回答的是:如何在收益和风险之间取得平衡。那么永久组合回答的是另一个问题:如果未来不知道会发生什么,应该怎么办?
1973 年,美国投资人 Harry Browne 提出了永久组合(Permanent Portfolio)。它的配置非常简单:25% 股票、25% 长期国债、25% 黄金、25% 现金(货币基金)乍一看,这个组合似乎有些奇怪。为什么不是全部投资股票?为什么还要配置黄金和现金?
原因在于,永久组合并不是围绕某一种资产设计的,而是围绕不同的经济环境设计的。
| 资产 | 主要作用 |
|---|---|
| 股票 | 经济增长时创造收益 |
| 长期国债 | 经济衰退时提供保护 |
| 黄金 | 应对通货膨胀 |
| 现金 | 保持流动性,应对高利率或市场剧烈波动 |
也就是说,它并没有试图预测未来,而是假设:**没有人能够准确预测未来。**因此,与其押注某一种资产,不如让不同资产分别应对不同的经济环境。这也是永久组合几十年来一直被讨论和研究的原因。
不过,它并不是追求最高收益,而是追求 **长期稳定地活下来。因此,它通常会放弃一部分收益,换取更小的波动和更好的持有体验。另外,永久组合诞生于 1973 年,因此没有包含今天的数字资产等新兴投资标的。放到今天,很多投资者会比特币、Ethereum 等数字资产作为卫星仓(Satellite)**配置,而股票、债券等仍然作为投资组合的核心资产。
因此,真正值得学习的不是:**25%、25%、25%、25%。**而是永久组合背后的思想:不要预测未来,而是让不同资产共同应对未来。
风险平价:资金平均,不等于风险平均
股债组合解决的是 如何在收益和风险之间取得平衡。风险平价(Risk Parity)则进一步提出了一个问题:如果资产的风险不同,为什么还要投入相同的资金?
举个简单的例子。
假设有两种资产:
股票
波动:20%

债券
波动:5%
如果各投资 50%:
股票 50%
债券 50%
看起来资金是平均的,但整个投资组合的大部分风险其实仍然来自股票。
因为股票的波动远高于债券,即使投入相同的资金,它对组合风险的影响也会更大。
因此,风险平价认为:
应该让每种资产对整个投资组合贡献相近的风险,而不是投入相同的资金。
这就是”风险平价”名字的由来。
与股债组合相比,它更关注的是:
风险如何分配。
而不是:
资金如何分配。
对于普通投资者来说,并不需要真的计算每种资产的波动率和风险贡献。
真正值得学习的是这种思维:
资产配置不仅要看投入了多少钱,更要看承担了多少风险。
这也是为什么很多机构投资者在构建投资组合时,会同时关注资产比例和风险贡献,而不仅仅是资金比例。
风险平价让我意识到:
100 元股票 + 100 元债券,并不意味着承担了一样多的风险。
资金是可以平均的,
但风险未必是平均的。
因此,优秀的资产配置不仅考虑资金的分配,还会考虑风险是否过于集中。
耶鲁模式:收益来源越多,组合越稳健
前面介绍的几种经典组合,大多围绕股票、债券、黄金等传统资产展开。
耶鲁模式(Yale Endowment Model)则提出了另一种思路:
不要把收益来源局限于少数几类资产,而应该尽可能增加不同的收益来源。
这一模式由耶鲁大学捐赠基金前首席投资官 David Swensen 提出。
在他的管理下,耶鲁大学捐赠基金长期取得了远超市场平均水平的投资表现,也因此成为机构投资者广泛研究的资产配置案例。
不过,很多人容易把重点放错。
耶鲁模式成功,并不是因为它投资了:
- 私募股权(PE)
- 风险投资(VC)
- 对冲基金
- 房地产
而是因为:
它不断寻找具有长期价值、且与已有资产相关性较低的新收益来源。
换句话说,它追求的是:
收益来源的多元化(Diversification of Return Drivers)。
对于普通投资者来说,复制耶鲁基金几乎是不可能的。
一方面,很多资产存在较高的投资门槛;另一方面,也需要专业团队进行持续研究和管理。
但它背后的思想仍然值得借鉴。
例如:
如果你的投资组合只有 A 股,那么未来可以逐步了解:
- 全球股票;
- REITs;
- 黄金;
- 不同期限的债券;
- 其他具有长期投资价值的资产。
这样做的目的,并不是为了追求”资产越多越好”,而是让投资组合拥有更多不同的收益来源,而不是依赖某一种资产。
因此,我认为普通投资者真正应该学习的,不是复制耶鲁组合,而是学习它的资产配置理念:
不要把所有收益都押注在同一种资产上,而是让不同资产共同创造长期回报。
四种经典组合的共同点
回过头来看,这几种经典资产配置组合,其实都在回答同一个问题:
| 组合 | 核心思想 |
|---|---|
| 股债组合 | 用股票增长、债券稳定,在收益和风险之间取得平衡。 |
| 永久组合 | 不预测未来,让不同资产共同应对不同经济环境。 |
| 风险平价 | 关注风险贡献,而不是资金比例。 |
| 耶鲁模式 | 增加收益来源,提高资产多样性。 |
它们的配置比例各不相同,但背后的目标是一致的:
通过分散化,而不是押注单一资产,获得更加稳健的长期回报。